
Por que eu não entendo o que o meu contador fala?
Você não entende porque quase toda palavra que o contador usa é o nome oficial de uma obrigação criada por lei ou o nome de um campo dentro de um sistema do governo. PGDAS-D não é gíria de escritório: é o Programa Gerador do Documento de Arrecadação do Simples Nacional - Declaratório, previsto no art. 38 da Resolução CGSN nº 140/2018. DAS, DEFIS, ECD, eSocial e EFD-Reinf nasceram do mesmo jeito. O contador repete essas siglas porque é com elas que ele acha o documento no portal, e é com elas que a Receita Federal, a SEFAZ-PI e a Prefeitura de Teresina cobram.
Trocar o nome por um sinônimo mais simpático atrapalha na hora que importa. Se você chegar ao e-CAC pedindo "a declaração do Simples", existem três candidatas: o PGDAS-D, que é mensal, a DEFIS, que é anual, e a DASN-SIMEI, que é só do MEI. O nome exato é o que separa uma da outra no menu. Por isso este artigo não simplifica o termo técnico: ele explica o que cada um significa e mantém a mesma grafia que você vai encontrar no sistema.
Dito isso, explicar é parte do serviço. Você contrata contabilidade para cumprir obrigação e para entender a sua própria empresa, e essas duas coisas vêm no mesmo pacote. Pergunte sempre três coisas: o nome por extenso, onde o número aparece no documento e até quando.
- O que é isso, com o nome por extenso?
- Onde eu vejo esse número no meu documento — na guia, na nota, no relatório, no extrato?
- Até quando, e o que acontece se passar do prazo?
A pergunta da data separa o que é urgente do que é rotina. "Preciso do XML das notas" pode ser um pedido de conferência tranquilo ou o último dia antes de uma declaração vencer, e só a data diz qual dos dois está acontecendo.
Existe também o jargão usado para encerrar a conversa em vez de abri-la. Quando a resposta é "é obrigação acessória", "caiu na malha" ou "isso é regime de competência" e o assunto morre ali, pergunte qual declaração, qual prazo e qual multa. Nenhuma dessas três expressões é vaga por natureza: cada uma aponta para um documento com nome, número e data. Se o documento não aparece, o problema deixou de ser vocabulário.
| Sigla | Nome por extenso | Onde ela aparece na sua empresa |
|---|---|---|
| DAS | Documento de Arrecadação do Simples Nacional | A guia que você paga todo mês, com código de barras |
| PGDAS-D | Programa Gerador do DAS - Declaratório | O sistema em que o faturamento do mês é declarado e a guia é calculada |
| DEFIS | Declaração de Informações Socioeconômicas e Fiscais | Declaração anual da ME e da EPP do Simples Nacional |
| DASN-SIMEI | Declaração Anual Simplificada do MEI | Declaração anual de quem é MEI |
| NFS-e | Nota Fiscal de Serviços eletrônica | A nota que você emite no sistema da Prefeitura de Teresina |
| eSocial | Sistema de escrituração digital das obrigações trabalhistas | Admissão, folha, férias, afastamento e demissão de funcionários |
| EFD-Reinf | Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais | Retenções sobre notas de serviço, aluguéis e pagamentos a autônomos |
| DCTFWeb | Declaração de Débitos e Créditos Tributários Federais Web | Declara os valores da folha e gera o DARF do INSS |
| ECD | Escrituração Contábil Digital | O balanço e os livros contábeis enviados ao SPED uma vez por ano |
| ECF | Escrituração Contábil Fiscal | A declaração anual que liga a contabilidade ao IRPJ e à CSLL |
| CBS | Contribuição sobre Bens e Serviços | Tributo federal novo, destacado nas notas desde 2026 por quem apura fora do Simples Nacional |
| IBS | Imposto sobre Bens e Serviços | Tributo de estados e municípios, também destacado nas notas desde 2026 por quem apura fora do Simples Nacional |
O restante deste guia agrupa os termos pelo lugar onde eles aparecem: o que chega todo mês, o que define o seu regime, o que envolve gente contratada, o que está no balanço, o que só existe em Teresina e no Piauí, e o que entrou no vocabulário em 2026 por causa da reforma tributária. Os valores citados são os vigentes em 2026 — salário mínimo, teto do INSS e faixas de imposto mudam de ano, e a data de cada norma está no link.
Peça a explicação por escrito, no WhatsApp ou por e-mail. Não é desconfiança: é o jeito mais simples de ter um histórico para consultar em março quando a dúvida voltar, e de deixar registrado o prazo que foi combinado.
O que são DAS, PGDAS-D, DEFIS e competência na prática?
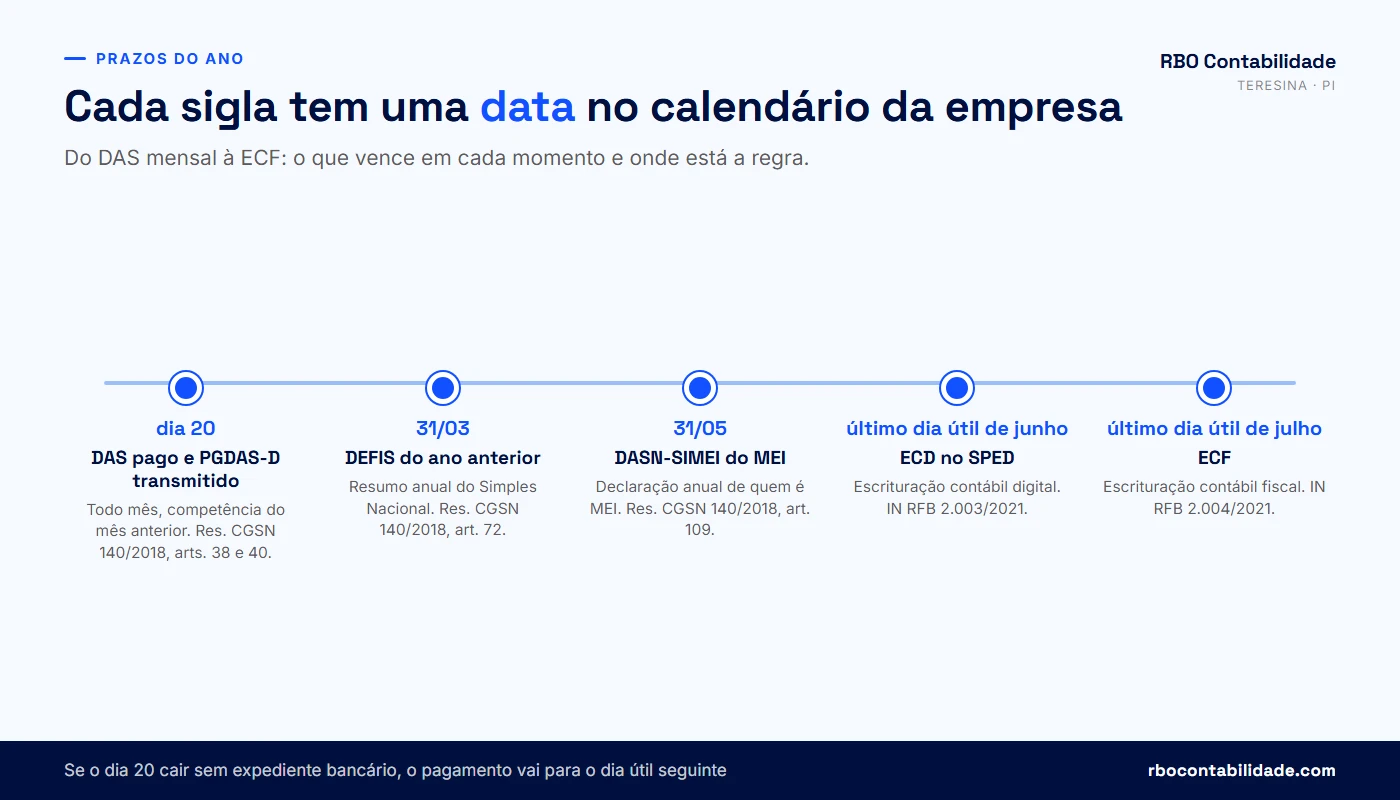
Competência é o mês em que o faturamento aconteceu. O PGDAS-D é o sistema em que esse faturamento é declarado e o imposto é calculado. O DAS é a guia que sai desse cálculo, com um valor único que reúne até oito tributos. A transmissão do PGDAS-D está no art. 38 da Resolução CGSN nº 140/2018; o vencimento do DAS está no art. 40 da mesma resolução. Os dois caem no dia 20 do mês seguinte à competência. Uma vez por ano entra a DEFIS, até 31 de março (art. 72), e quem é MEI entrega a DASN-SIMEI até 31 de maio (art. 109).
A confusão mais comum da rotina é chamar a guia pelo mês em que ela é paga. O faturamento de março de 2026 forma a competência 03/2026, é declarado em abril e a guia vence em 20/04/2026. Essa guia não é "o imposto de abril": ela é o imposto de março, pago em abril. Quando o contador diz "falta a competência 03", ele está pedindo o faturamento de março, não o de abril. E se o dia 20 cair em dia sem expediente bancário, o pagamento vai para o dia útil seguinte.
| Obrigação | O que é | Prazo | Base legal |
|---|---|---|---|
| PGDAS-D | Declaração mensal que calcula o valor devido no Simples Nacional | Até o dia 20 do mês seguinte à competência | Resolução CGSN nº 140/2018, art. 38 |
| DAS | Guia de pagamento gerada pelo PGDAS-D | Até o dia 20 do mês seguinte à competência | Resolução CGSN nº 140/2018, art. 40 |
| DEFIS | Declaração anual da ME e da EPP, com sócios, lucro distribuído e empregados | Até 31 de março do ano seguinte | Resolução CGSN nº 140/2018, art. 72 |
| DASN-SIMEI | Declaração anual do MEI, com a receita bruta do ano | Até 31 de maio do ano seguinte | Resolução CGSN nº 140/2018, art. 109 |
| DAS do MEI | Guia mensal de valor fixo do MEI | Até o dia 20 de cada mês | Resolução CGSN nº 140/2018, art. 101 (valor fixo) e art. 104, § 2º, c/c art. 40 (prazo) |
Declaração é confissão de dívida — e isso muda o peso do PGDAS-D
O art. 38 da Resolução CGSN nº 140/2018 diz que as informações do PGDAS-D têm caráter declaratório e constituem confissão de dívida, instrumento hábil e suficiente para a exigência dos tributos que não foram pagos. Em outras palavras: o valor que você declara já é dívida sua no sistema da Receita Federal, sem precisar de fiscal nenhum. Declarar e não pagar não é erro escondido — é débito registrado, que rende juros, aparece em certidão negativa e pode ir para a Dívida Ativa.
⚠️ Pagar a guia sem transmitir o PGDAS-D deixa a empresa com omissão de declaração: o dinheiro entra, a declaração fica faltando e a multa da declaração corre por conta própria. Declarar receita a menos para diminuir a guia do mês não é planejamento: é declaração falsa, e o cruzamento com as notas fiscais emitidas é automático.
Retenção, guia e parcelamento
Retenção na fonte é quando quem paga desconta o imposto e recolhe em seu lugar. Os dois casos mais comuns têm destinos diferentes. A retenção de ISS, frequente em Teresina quando o tomador retém o imposto na nota, é informada no PGDAS-D, no campo de ISS retido, para não pagar duas vezes. A retenção previdenciária de 11% sobre cessão de mão de obra só atinge quem é tributado pelo Anexo IV e é aproveitada na apuração da contribuição previdenciária, na DCTFWeb — não entra no PGDAS-D. Nos dois casos, guardar a nota com a retenção destacada resolve a conferência.
Guia é o documento de arrecadação, e cada tributo tem o seu: DAS no Simples Nacional, DARF nos tributos federais fora do Simples, GNRE no ICMS devido a outro estado, e o boleto da Prefeitura no ISS e nas taxas municipais. Parcelamento é o acordo para pagar débito atrasado em prestações, pedido no portal do Simples Nacional ou no e-CAC; ele resolve o fluxo de caixa e mantém a dívida confessada, então continua aparecendo nos sistemas até a última parcela.
No MEI, o DAS é fixo e não depende do faturamento
O MEI paga um valor fixo por mês, formado pela contribuição previdenciária de 5% do salário mínimo mais R$ 1,00 de ICMS (comércio e indústria) ou R$ 5,00 de ISS (serviços), nos termos do art. 101 da Resolução CGSN nº 140/2018; o prazo é o do art. 104, § 2º, c/c art. 40, o mesmo dia 20. Com o salário mínimo de R$ 1.621,00 fixado pelo Decreto nº 12.797/2025, valor que a Portaria Interministerial MPS/MF nº 13/2026 adota como piso dos benefícios, a conta do ano fica assim:
DAS do MEI em 2026 (calculado sobre o salário mínimo de R$ 1.621,00)

Contribuição previdenciária .... 5% x R$ 1.621,00 = R$ 81,05

Comércio ou indústria ..... R$ 81,05 + R$ 1,00 (ICMS) .............. = R$ 82,05
Serviços .................. R$ 81,05 + R$ 5,00 (ISS) ............... = R$ 86,05
Comércio e serviços ....... R$ 81,05 + R$ 1,00 + R$ 5,00 ........... = R$ 87,05
Esse valor fixo é o que garante a aposentadoria e o auxílio por incapacidade do MEI, e é também o motivo pelo qual atrasar o DAS do MEI tem efeito maior do que parece: mês sem contribuição é mês que não conta como carência no INSS. O limite de faturamento do MEI continua em R$ 81.000,00 por ano em 2026, proporcional aos meses de atividade no ano de abertura.
Simples Nacional, anexo, Fator R e sublimite: o que cada palavra quer dizer?
Regime tributário é o conjunto de regras que define quais tributos a sua empresa paga, sobre o que e com qual alíquota. Simples Nacional é o regime que reúne tributos em uma guia só e vale para receita bruta de até R$ 4.800.000,00 em 12 meses (art. 3º da Lei Complementar nº 123/2006). Anexo é a tabela de alíquotas aplicada à sua atividade dentro do Simples, de I a V. Alíquota efetiva é o percentual que realmente sai na sua guia, sempre menor que o número cheio da tabela. Fator R é a folha dos últimos 12 meses dividida pelo faturamento do mesmo período, e decide se o serviço é tributado pelo Anexo III ou pelo Anexo V. Sublimite é o teto de R$ 3.600.000,00 para o ICMS e o ISS continuarem dentro da guia única, previsto no art. 13-A e nos arts. 19 e 20 da Lei Complementar nº 123/2006; para 2026, a Portaria CGSN nº 54/2025 confirmou esse valor para todos os estados e o Distrito Federal.
Fora do Simples existem outros dois caminhos. No Lucro Presumido, a lei presume uma margem de lucro sobre o faturamento (8% no comércio, 32% na maioria dos serviços, por exemplo) e cobra IRPJ e CSLL sobre essa margem presumida, com PIS, Cofins, ISS e ICMS apurados à parte. No Lucro Real, IRPJ e CSLL incidem sobre o lucro que a contabilidade apurou de fato, o que exige escrituração completa e costuma valer a pena quando a margem é baixa ou há prejuízo. Empresa de Teresina com faturamento dentro do limite quase sempre compara Simples contra Presumido, e essa comparação depende do CNAE, da folha e do peso das compras.
| Porte ou limite | Receita bruta em 12 meses | O que muda |
|---|---|---|
| MEI | Até R$ 81.000,00 | Guia fixa, um empregado no máximo, lista fechada de atividades |
| Microempresa (ME) | Até R$ 360.000,00 | Primeira faixa das tabelas do Simples, menores alíquotas efetivas |
| Empresa de Pequeno Porte (EPP) | De R$ 360.000,01 a R$ 4.800.000,00 | Continua no Simples, com alíquota efetiva crescente por faixa |
| Sublimite de ICMS e ISS | R$ 3.600.000,00 | Acima disso, ICMS e ISS saem da guia única e são recolhidos direto ao estado e ao município (LC nº 123/2006, art. 13-A; Portaria CGSN nº 54/2025 para 2026) |
| Excesso tolerado | Até 20% acima do limite (R$ 5.760.000,00) | Exclusão do regime a partir do ano seguinte; acima de 20%, exclusão imediata |
RBT12 é a sigla que aparece no PGDAS-D para a receita bruta dos últimos 12 meses. É esse acumulado, e não o faturamento do mês, que define a faixa e a alíquota. Uma empresa que faturou R$ 20.000,00 num mês fraco pode pagar alíquota de faixa alta porque os 12 meses anteriores somam muito — e o contrário também acontece, quando um ano ruim derruba o RBT12 e a alíquota cai alguns meses depois.
Alíquota efetiva não é a alíquota da tabela
Alíquota efetiva = (RBT12 x alíquota da faixa - parcela a deduzir) / RBT12

Simulação hipotética e didática - Anexo III, 3ª faixa
RBT12 ..................... R$ 600.000,00
Alíquota da faixa ......... 13,50%
Parcela a deduzir ......... R$ 17.640,00

(600.000,00 x 0,135 - 17.640,00) / 600.000,00 = 63.360,00 / 600.000,00 = 10,56%
A fórmula está no art. 18, § 1º-A, incisos I a III, da Lei Complementar nº 123/2006 — os incisos são exatamente RBT12, Aliq e PD, os três termos da conta. É por isso que o número da tabela assusta mais do que a guia. No exemplo acima, que é simulação hipotética e didática, a tabela mostra 13,50% e a empresa paga 10,56%. Quando alguém diz que "o Simples está em 13,5%", provavelmente está lendo a coluna errada.
Fator R: a folha decide o anexo
Fator R = folha dos últimos 12 meses / receita bruta dos últimos 12 meses

Simulação hipotética e didática - clínica com RBT12 de R$ 600.000,00

Folha de R$ 180.000,00 -> 180.000 / 600.000 = 30,0% -> Anexo III -> efetiva de 10,56%
Folha de R$ 120.000,00 -> 120.000 / 600.000 = 20,0% -> Anexo V  -> efetiva de 17,85%

(Anexo V, 3ª faixa: alíquota de 19,50% e parcela a deduzir de R$ 9.900,00)
A regra dos 28% está nos §§ 5º-J e 5º-M do art. 18 da Lei Complementar nº 123/2006, e a folha considerada inclui salários, pró-labore, FGTS e contribuição previdenciária. Nas duas simulações acima a empresa é a mesma, fatura o mesmo e paga alíquotas muito diferentes por causa da folha. Serviço de saúde, engenharia, arquitetura, advocacia, publicidade, contabilidade e tecnologia costumam viver nessa fronteira — o que não significa que contratar mais gente compense; significa que a conta precisa ser feita com os seus números. Há um simulador de Fator R e uma calculadora de pró-labore no site para você testar antes da conversa.
⚠️ O Fator R olha 12 meses para trás, mês a mês. Aumentar o pró-labore em dezembro não corrige as competências de janeiro a novembro, e folha lançada sem trabalho correspondente é despesa fictícia — o que deixa de ser planejamento lícito e passa a ser fraude, com risco de exclusão do regime e autuação previdenciária.
Desenquadramento e exclusão são as palavras para a saída do regime. O MEI que passa de R$ 81.000,00 comunica o desenquadramento e vira ME; a empresa do Simples que passa de R$ 4.800.000,00 em até 20% sai no ano seguinte, e quem estoura mais de 20% sai no mês seguinte ao excesso (art. 3º, §§ 9º a 12, da Lei Complementar nº 123/2006). Passar do sublimite de R$ 3.600.000,00 não tira a empresa do Simples: tira o ICMS e o ISS de dentro da guia, e a partir daí você passa a recolher esses dois separadamente, com obrigações estaduais e municipais próprias.
💡 Não sabe em qual anexo a sua empresa está nem qual foi a alíquota efetiva da última guia? Esses dois números estão no extrato do PGDAS-D e cabem numa mensagem. Peça a conferência pelo WhatsApp e guarde a resposta.
Pró-labore, INSS, FGTS, eSocial e DCTFWeb: o que muda no bolso do sócio e do funcionário?
Pró-labore é a remuneração mensal do sócio que trabalha na empresa, e é sobre ela que incide o INSS do sócio, de 11%, limitado ao teto de R$ 8.475,55 em 2026 (Portaria Interministerial MPS/MF nº 13/2026). Distribuição de lucros é a entrega ao sócio de parte do lucro apurado, sem INSS e sem FGTS. Salário é a remuneração de quem tem carteira assinada, com FGTS de 8%, férias com um terço, 13º e INSS progressivo. eSocial, EFD-Reinf e DCTFWeb são os três sistemas que levam tudo isso ao governo: os dois primeiros informam, o terceiro declara os valores e gera a guia.
| Item | Pró-labore | Distribuição de lucros | Salário de empregado |
|---|---|---|---|
| Natureza | Pagamento pelo trabalho do sócio | Devolução de resultado ao dono do capital | Pagamento pelo trabalho com vínculo |
| INSS | 11% do sócio, até o teto de R$ 8.475,55 | Não incide | Progressivo de 7,5% a 14%, mais a parte da empresa |
| Imposto de Renda | Tributado na tabela mensal do IRPF | Regra própria a partir de 2026 (ver seção do IRPF) | Tributado na tabela mensal do IRPF |
| FGTS | Não incide | Não incide | 8% sobre a remuneração, depositado todo mês |
| Onde aparece | Folha de pagamento e eSocial | Ata ou recibo de distribuição, com base em relatório contábil | Folha, eSocial, DCTFWeb e guia do FGTS |
A empresa optante pelo Simples Nacional nos Anexos I, II, III e V não recolhe os 20% de contribuição patronal sobre o pró-labore, porque a contribuição previdenciária patronal já está dentro do DAS. No Anexo IV a história é outra: ali a patronal fica fora da guia e é recolhida à parte, o que muda bastante o custo de quem presta serviço de construção, limpeza, vigilância e obras. Vale conferir em qual anexo a sua empresa está antes de comparar custo de folha com o de um concorrente.
Simulação hipotética e didática - pró-labore de R$ 3.000,00 em 2026

INSS do sócio (11%) ....................... R$   330,00
Base do IRRF (3.000,00 - 330,00) .......... R$ 2.670,00
IRRF ...................................... R$     0,00 (rendimento abaixo de R$ 5.000,00)
Valor líquido para o sócio ................ R$ 2.670,00
O sócio que trabalha na empresa é segurado obrigatório da Previdência como contribuinte individual, nos termos do art. 12, V, "f", da Lei nº 8.212/1991. Na prática, isso significa que pró-labore não é opcional para quem administra o negócio no dia a dia, e que o valor definido tem efeito duplo: entra na folha do Fator R e forma a base da futura aposentadoria do sócio. Pró-labore de um salário mínimo dá benefício de um salário mínimo.
⚠️ Retirar dinheiro só como distribuição de lucros, sem pró-labore, quando o sócio trabalha todos os dias na empresa é uma das situações que a fiscalização previdenciária mais reclassifica. O efeito de uma reclassificação é a cobrança da contribuição não recolhida, com juros e multa, sobre todo o período.
FGTS, férias, 13º e rescisão
FGTS é o depósito mensal de 8% sobre a remuneração do empregado, previsto na Lei nº 8.036/1990, feito em conta do trabalhador e não em conta da empresa. Férias são 30 dias após 12 meses de trabalho, pagas com o adicional de um terço. 13º salário sai em duas parcelas, a primeira até 30 de novembro e a segunda até 20 de dezembro. Rescisão é o cálculo das verbas na saída: saldo de salário, aviso prévio, férias proporcionais, 13º proporcional e, na demissão sem justa causa, a multa de 40% do FGTS. Quando o contador fala de "provisão", ele está falando de guardar dinheiro todo mês para férias e 13º, que são despesas conhecidas de antemão.
eSocial, EFD-Reinf e DCTFWeb
O eSocial recebe os eventos das pessoas: admissão, mudança de salário, férias, afastamento, demissão e a folha do mês. A EFD-Reinf recebe as retenções sobre notas de serviço, aluguéis pagos a pessoa física e pagamentos a autônomos. A DCTFWeb consolida o que veio dos dois e gera o DARF do INSS. Os três funcionam em cadeia: se a folha não fechar no eSocial, a DCTFWeb não fecha, e sem DCTFWeb não existe guia para pagar.
A DIRF saiu de cena. Pela Instrução Normativa RFB nº 2.181/2024, ela foi substituída, para fatos ocorridos a partir de 1º de janeiro de 2025, pelos eventos da série R-4000 da EFD-Reinf e pelos eventos S-1210 e S-2501 do eSocial. O informe de rendimentos que você entrega a funcionários e prestadores passou a ser montado a partir desses envios mensais, e a Receita Federal consolida os valores num demonstrativo no e-CAC. Se o informe sair errado, a correção é no evento de origem, não no informe.
O eSocial tem prazo curto e específico: a admissão precisa ser enviada antes do início do trabalho. Contratar na segunda-feira e avisar o escritório na quarta gera multa, além de deixar o funcionário sem registro nos dias trabalhados.
Balanço, DRE e regime de competência: por que o lucro do relatório não é o dinheiro da minha conta?
Porque a contabilidade registra a venda no mês em que ela foi feita, e o banco registra o dinheiro no mês em que ele entrou. Esse é o regime de competência: nota emitida em março é receita de março, mesmo que o cliente pague em junho. O regime de caixa é o do extrato, que só conhece entrada e saída. O balanço patrimonial é a foto do que a empresa tem e do que deve numa data. A DRE, Demonstração do Resultado do Exercício, é o filme do período: receita, menos custos, menos despesas, igual a lucro ou prejuízo.
| Termo | O que é | Onde você vê |
|---|---|---|
| Ativo | O que a empresa tem: caixa, banco, estoque, clientes a receber, máquinas | Lado esquerdo do balanço |
| Passivo | O que a empresa deve: fornecedores, impostos, empréstimos, salários | Lado direito do balanço |
| Patrimônio líquido | O que sobra do ativo depois de pagar todo o passivo — é a parte dos sócios | Rodapé do lado direito do balanço |
| Receita | Valor das vendas do período, pelo regime de competência | Primeira linha da DRE |
| Custo | O que foi gasto para produzir ou comprar o que você vendeu | Segunda linha da DRE |
| Despesa | Gasto de estrutura: aluguel, folha administrativa, contador, energia | Meio da DRE |
| Margem | Quanto sobra de cada real vendido, em percentual | Calculada a partir da DRE |
| Lucro contábil | Resultado do período apurado pela contabilidade | Última linha da DRE |
| Regime de competência | A venda entra no mês em que foi feita | DRE e balanço |
| Regime de caixa | A venda entra no mês em que o dinheiro caiu | Extrato bancário e fluxo de caixa |
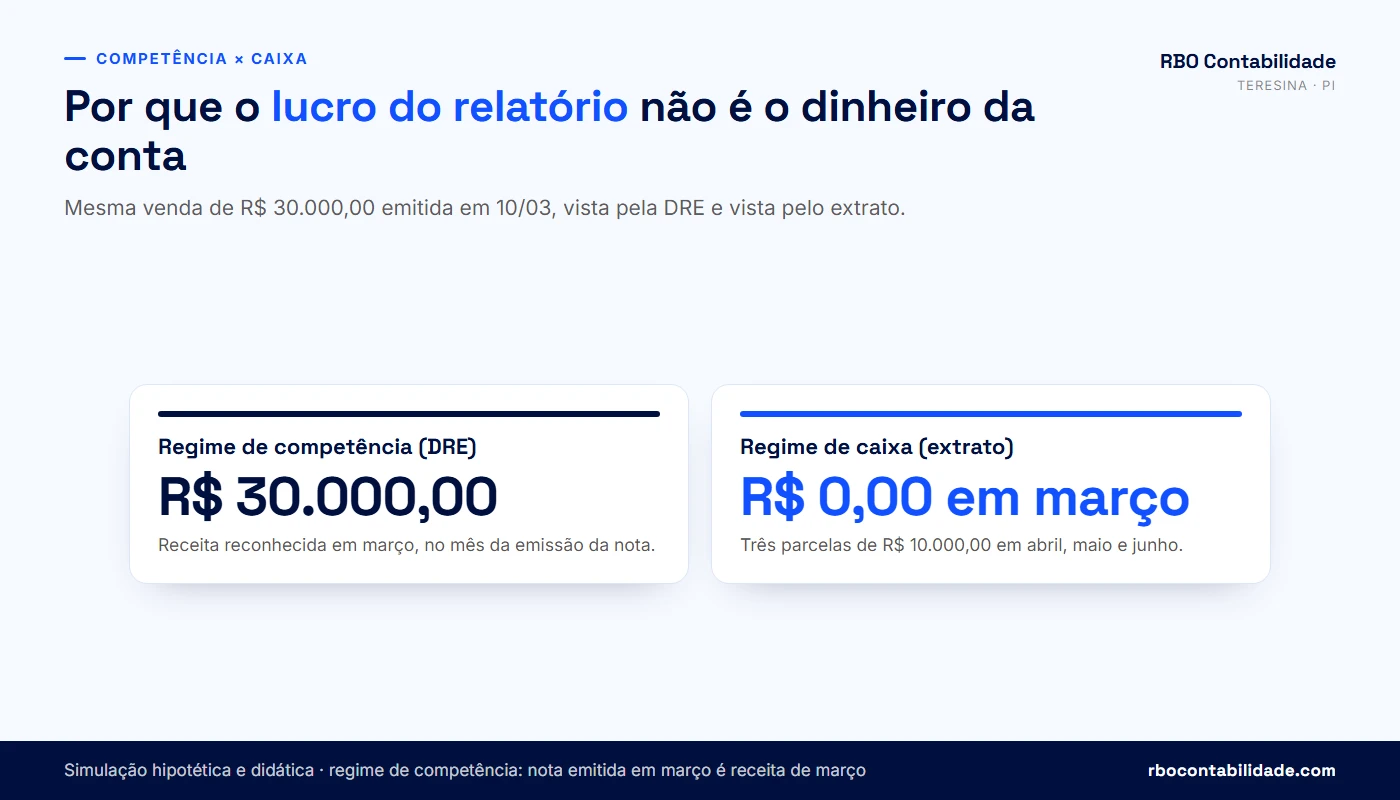
Simulação hipotética e didática - venda de R$ 30.000,00 emitida em 10/03

Regime de competência (DRE) ...... R$ 30.000,00 de receita em março
Regime de caixa (extrato) ........ R$ 10.000,00 em abril + R$ 10.000,00 em maio + R$ 10.000,00 em junho

Lucro de março no relatório ...... existe
Dinheiro em conta em março ....... R$ 0,00 dessa venda
Imposto sobre essa venda ......... pago até 20/04, antes da 2ª e da 3ª parcela caírem
Esse desencontro explica a frase mais repetida nos escritórios: "meu relatório diz que eu tive lucro e eu não tenho dinheiro". Três coisas costumam estar por trás disso. Venda parcelada, como no exemplo acima. Estoque comprado à vista, que sai do caixa e fica no ativo sem virar despesa até ser vendido. E empréstimo, que entra no caixa sem ser receita e depois sai em parcelas que não são despesa integral, porque só os juros são despesa — a amortização é redução de dívida.
Lucro contábil e lucro que pode ser distribuído
O art. 14 da Lei Complementar nº 123/2006 trata da distribuição de lucros na empresa do Simples Nacional. Sem escrituração contábil, o limite isento é calculado presumindo uma margem sobre a receita, descontado o valor do imposto pago no período. Com escrituração contábil regular — balanço e livros feitos e assinados —, o limite é o lucro que a contabilidade efetivamente apurou. Empresa que distribui lucro alto sem contabilidade formal está tomando um risco desnecessário, porque a diferença entre o distribuído e o limite presumido é tratada como rendimento tributável.
ECD e ECF: o balanço vai para o governo uma vez por ano
A ECD é o envio dos livros contábeis ao SPED. O prazo é o último dia útil de junho do ano seguinte, pela redação que a Instrução Normativa RFB nº 2.142, de 26/05/2023, deu ao art. 5º da Instrução Normativa RFB nº 2.003/2021 — quem lembrava de maio está com a informação antiga. A ECF é a escrituração que liga a contabilidade ao IRPJ e à CSLL, com prazo até o último dia útil de julho (Instrução Normativa RFB nº 2.004/2021). A ordem importa: a ECF puxa dados da ECD, então atrasar a primeira trava a segunda, e as multas são independentes.
A empresa optante pelo Simples Nacional, em regra, não é obrigada a entregar ECD nem ECF, e cumpre a exigência contábil mínima com livro-caixa e a DEFIS. Ainda assim, muita empresa de Teresina faz a contabilidade completa por três motivos concretos: distribuir lucro acima do limite presumido, apresentar balanço em banco e licitação, e saber a própria margem antes de reajustar preço. Se você nunca viu um balanço da sua empresa, peça o do último exercício e pergunte quanto é o patrimônio líquido — é o número que diz se o negócio vale mais ou menos do que no ano anterior.
Fluxo de caixa, capital de giro, ponto de equilíbrio e prazo médio de recebimento vivem do outro lado da mesa, no controle da gestão. O ponto de equilíbrio é o faturamento em que a empresa não tem lucro nem prejuízo; abaixo dele você está pagando para trabalhar. Quem quer esses números organizados todo mês, sem montar um departamento financeiro, costuma ir pelo caminho do BPO financeiro.
ISS, TLFF, alvará e antecipação parcial do ICMS: quais termos só aparecem em Teresina e no Piauí?
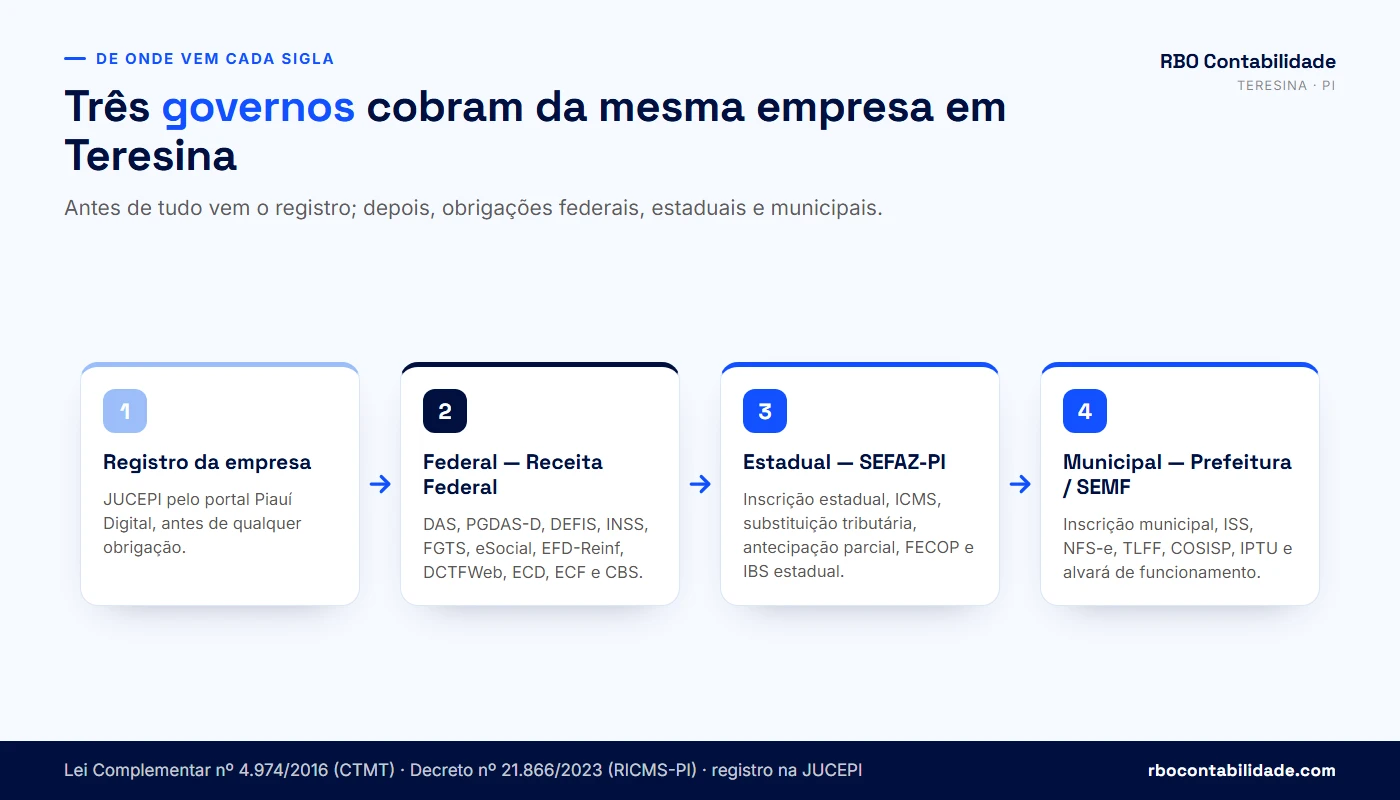
Os termos municipais vêm do Código Tributário do Município de Teresina, a Lei Complementar nº 4.974/2016: inscrição municipal, ISS, NFS-e, TLFF, COSISP, IPTU e alvará de funcionamento. Os estaduais vêm do RICMS do Piauí, o Decreto nº 21.866/2023: inscrição estadual, ICMS, substituição tributária, antecipação parcial e FECOP. E antes de qualquer um deles existe o registro na JUCEPI, feito pelo portal Piauí Digital.
| Termo | Quem cobra | O que é e onde aparece | Norma |
|---|---|---|---|
| Inscrição municipal | Prefeitura de Teresina | Cadastro da empresa no município; sem ela não se emite NFS-e | LC nº 4.974/2016 |
| ISS | Prefeitura de Teresina | Imposto sobre serviços; alíquotas por atividade no Anexo VIII do Código | LC nº 4.974/2016, Anexo VIII |
| NFS-e | Prefeitura de Teresina | Nota fiscal de serviços emitida no sistema municipal | Decreto nº 16.759/2017 — Regulamento do CTMT |
| TLFF | Prefeitura de Teresina | Taxa de licença para localização e funcionamento, ligada ao alvará | LC nº 4.974/2016 |
| COSISP | Prefeitura de Teresina | Contribuição de custeio, expansão e melhoria da iluminação pública e do monitoramento | LC nº 4.974/2016, com a LC nº 6.313/2025 |
| IPTU | Prefeitura de Teresina | Imposto do imóvel; aparece no carnê do endereço da empresa | LC nº 4.974/2016 |
| Inscrição estadual | SEFAZ-PI | Cadastro de quem circula mercadoria; obrigatória no comércio e na indústria | Decreto nº 21.866/2023 |
| ICMS | SEFAZ-PI | Imposto sobre circulação de mercadorias e alguns serviços de transporte e comunicação | Decreto nº 21.866/2023 |
| Substituição tributária | SEFAZ-PI | O imposto de toda a cadeia é pago antes, geralmente pelo fabricante ou pelo importador | Decreto nº 21.866/2023 |
| Antecipação parcial | SEFAZ-PI | Cobrança do ICMS na entrada de mercadoria comprada em outro estado | Decreto nº 21.866/2023 |
| FECOP | SEFAZ-PI | Adicional destinado ao fundo estadual de combate à pobreza, em produtos específicos | Decreto nº 21.866/2023 |
| JUCEPI e Piauí Digital | Junta Comercial do Piauí | Registro do contrato social, NIRE e alterações cadastrais | Lei nº 8.934/1994 |
ISS, NFS-e e a retenção que aparece na sua nota
O ISS é cobrado por serviço prestado, e a alíquota depende da atividade, conforme o Anexo VIII da Lei Complementar nº 4.974/2016 — a lista completa está no portal da SEMF e organizada por código no nosso guia da tabela de ISS de Teresina. Se a sua empresa é optante do Simples Nacional, o ISS já vem dentro do DAS enquanto você estiver abaixo do sublimite; fora do Simples, ele é apurado e pago direto ao município.
Retenção de ISS na fonte é quando o tomador do serviço — órgão público, banco, construtora, empresa de maior porte — desconta o imposto do valor da nota e recolhe em nome dele. Você recebe menos e precisa informar essa retenção no PGDAS-D, no campo de ISS retido, para não pagar duas vezes. A Lei Complementar nº 6.313/2025 alterou pontos do Código sobre local de incidência do ISS, exclusões da base de cálculo e regras de recolhimento de escritórios de contabilidade optantes do Simples e de sociedades de profissionais. O CTMT compilado está em legis.teresina.pi.gov.br, atualizado até a LC nº 6.166/2024, e as alterações da LC nº 6.313/2025, de 23/12/2025, precisam ser lidas no texto próprio da lei.
TLFF, COSISP, IPTU e alvará: as cobranças do endereço
A TLFF é a taxa que acompanha o alvará de funcionamento e é lançada pelo município. A COSISP financia iluminação pública e monitoramento e costuma vir na conta de energia. O IPTU é do imóvel, e quando o contrato de aluguel joga o imposto para o inquilino, quem paga é a empresa. O alvará de funcionamento depende do grau de risco da atividade: risco baixo costuma ter licenciamento simplificado, risco médio e alto passam por exigências de bombeiros, vigilância sanitária e meio ambiente. Antes de assinar aluguel, a consulta de viabilidade diz se a atividade é permitida naquele endereço — checar o grau de risco do CNAE em Teresina e o passo a passo da abertura evita alugar um ponto onde você não pode operar.
Antecipação parcial: o ICMS que chega antes da venda
Quem compra mercadoria de outro estado para revender em Teresina encontra essa palavra no primeiro mês de operação. A antecipação parcial é a cobrança de ICMS na entrada da mercadoria no Piauí, calculada, em linhas gerais, pela diferença entre a alíquota interna e a interestadual da operação. O efeito prático é de caixa: o imposto sai antes de a mercadoria ser vendida. Na substituição tributária a lógica é parecida, mas o recolhimento de toda a cadeia já foi feito antes, normalmente pelo fabricante, e a revenda não gera novo ICMS. Farmácia, autopeça, bebida e material de construção vivem nesses dois regimes.
O RICMS do Piauí mudou de decreto em 2023 e os anexos são atualizados com frequência. Os dispositivos de antecipação parcial, substituição tributária e FECOP aplicáveis ao seu CNAE devem ser conferidos no Portal da Legislação da SEFAZ-PI na data da operação — inclusive os pisos de dispensa por valor, que já foram alterados mais de uma vez.
💡 Se a sua empresa compra de fora do estado e você nunca soube dizer se paga antecipação parcial, substituição tributária ou os dois, essa conferência é feita com as notas de entrada dos últimos meses na mão. Falar com um contador →
CBS, IBS, imposto seletivo e split payment: o que entrou no vocabulário em 2026?
2026 é o ano de teste da reforma tributária. A CBS é a Contribuição sobre Bens e Serviços, federal, que vai substituir PIS e Cofins; o IBS é o Imposto sobre Bens e Serviços, de estados e municípios, que vai substituir ICMS e ISS. Neste ano elas aparecem nas notas com alíquotas simbólicas: 0,9% para a CBS (art. 346) e 0,1% para o IBS (art. 343) da Lei Complementar nº 214/2025. O art. 348 dispensa o recolhimento de quem cumprir corretamente as obrigações acessórias e, se houver recolhimento, manda compensar o valor com PIS e Cofins. O que é exigido em 2026, portanto, é o destaque correto no documento fiscal.
As alíquotas-teste de 2026 não se aplicam ao optante do Simples Nacional (art. 348, III, "c", da Lei Complementar nº 214/2025), que em regra não destaca IBS e CBS neste ano — a exceção são as operações de devolução. Quem apura pelo regime normal destaca 0,1% de IBS e 0,9% de CBS. O texto do art. 348 no Planalto já incorpora as alterações da Lei Complementar nº 227/2026, e é essa redação que deve ser conferida antes de configurar qualquer campo do emissor.
| Sigla | O que é | Para quem vai o dinheiro | Situação em 2026 |
|---|---|---|---|
| CBS | Contribuição sobre Bens e Serviços, no lugar de PIS e Cofins | União | Alíquota-teste de 0,9% para quem apura fora do Simples Nacional, com dispensa de recolhimento nos termos do art. 348 |
| IBS | Imposto sobre Bens e Serviços, no lugar de ICMS e ISS | Estados e municípios, via Comitê Gestor | Alíquota-teste de 0,1% para quem apura fora do Simples Nacional, com dispensa de recolhimento nos termos do art. 348 |
| IS | Imposto Seletivo, sobre produtos prejudiciais à saúde e ao meio ambiente | União | Fora do período de teste; alcança produtos específicos definidos em lei |
| Alíquota de referência | Percentual que servirá de padrão para CBS e IBS no regime pleno | — | Depende de resolução do Senado Federal (art. 349) |
Duas palavras novas explicam por que a mudança é grande. Crédito é o valor do tributo pago na compra que a empresa abate do tributo devido na venda. Não cumulatividade plena é a promessa de que praticamente tudo o que a empresa compra para operar gera crédito, e não apenas insumo de produção como no PIS e na Cofins de hoje. Quem compra muito e revende tende a sentir menos peso; quem vende serviço com folha alta e pouca compra tende a sentir mais, porque há pouco crédito para abater.
Split payment é o pagamento dividido: na liquidação financeira da operação, a parcela correspondente ao tributo vai direto para o fisco, sem passar pela conta da empresa. Cashback é a devolução de tributo a famílias de baixa renda em itens definidos em lei. E alíquota de referência é o percentual padrão que será fixado por resolução do Senado — o número final ainda não está em lei, então qualquer percentual cheio que você ouvir por aí é estimativa, não regra vigente.
⚠️ Empresa do Simples Nacional que sai destacando IBS e CBS por conta própria, fora das operações de devolução, corre risco de rejeição da nota e de destaque indevido para o cliente. Confira no emissor qual código de regime tributário está cadastrado antes de mexer em campo novo: nota rejeitada por causa disso para a venda no mesmo dia.
Teresina já se mexeu no papel. A Lei Complementar nº 6.313/2025 incluiu o IBS no rol de tributos municipais do Código Tributário, com alíquotas a serem definidas por lei municipal, e o regulamento recebeu previsão equivalente — o CTMT compilado está em legis.teresina.pi.gov.br, atualizado até a LC nº 6.166/2024, e as alterações da LC nº 6.313/2025, de 23/12/2025, precisam ser lidas no texto próprio da lei. Para 2026, o trabalho da sua empresa é mais simples do que parece: manter emissor de notas atualizado, conferir se CNAE, endereço e regime estão corretos no cadastro e guardar as notas de compra, porque é sobre elas que o sistema de crédito vai funcionar quando as alíquotas deixarem de ser simbólicas.
IRPF, informe de rendimentos e dividendos: por que o contador me pergunta isso todo começo de ano?
Porque o IRPF é o imposto da pessoa física, e a empresa é uma das fontes de renda do sócio. Desde 1º de janeiro de 2026, a Lei nº 15.270/2025 reduz a zero o imposto de quem tem rendimento tributável mensal de até R$ 5.000,00 e concede redução parcial até R$ 7.350,00. Acima disso, vale a tabela progressiva normal. A mesma lei criou a retenção de 10% sobre lucros e dividendos pagos a uma pessoa física residente quando passam de R$ 50.000,00 no mês por empresa pagadora, e uma tributação mínima anual para quem tem renda acima de R$ 600.000,00 no ano.
Redutor do IRPF mensal em 2026

Rendimento tributável de até R$ 5.000,00 ........ o redutor zera o imposto
De R$ 5.000,01 a R$ 7.350,00 .................... Redutor = R$ 978,62 - (0,133145 x rendimento bruto mensal)
Acima de R$ 7.350,00 ............................ não há redutor

O redutor é subtraído do imposto já calculado pela tabela progressiva.
A tabela progressiva não mudou em 2026: a primeira faixa continua isenta até R$ 2.428,80 (Lei nº 15.191/2025) e o desconto simplificado mensal é de R$ 607,20, o que já deixava isento quem recebe até R$ 3.036,00. A Lei nº 15.270/2025 não alterou a tabela: ela criou o redutor, aplicado depois do cálculo. A dedução por dependente permanece em R$ 189,59 por mês, e a redução também alcança o 13º salário. Quem tem pró-labore de R$ 4.000,00 e nenhuma outra renda tributável não paga IRPF em 2026; quem tem pró-labore de R$ 4.000,00 e aluguel de R$ 3.500,00 precisa somar as duas rendas antes de concluir qualquer coisa — é exatamente por isso que o contador pergunta o que mais você recebe.
| Rendimento tributável mensal em 2026 | O que acontece com o IRPF |
|---|---|
| Até R$ 5.000,00 | Redução igual ao imposto apurado: resultado zero |
| De R$ 5.000,01 a R$ 7.350,00 | Redução parcial, que diminui conforme a renda sobe |
| Acima de R$ 7.350,00 | Tabela progressiva sem redutor, com alíquotas de até 27,5% |
Na distribuição de lucros, a regra nova é a que mais muda a conversa com o sócio. Pagamentos de lucros e dividendos de uma mesma empresa para uma mesma pessoa física residente no Brasil sofrem retenção de 10% na parte que exceder R$ 50.000,00 por mês, sem dedução na base; havendo mais de um pagamento no mês, o cálculo é refeito sobre o total. Lucros aprovados até 31 de dezembro de 2025, com base em resultados até o ano-calendário de 2025, seguem a regra antiga se o pagamento ocorrer até 2028, nos termos do ato de aprovação. A Receita Federal publicou um material de perguntas e respostas sobre lucros e dividendos com o detalhamento operacional.
A aplicação dessa retenção aos lucros distribuídos por ME e EPP optantes do Simples Nacional é discutida: a Receita Federal entende que a lei alcança empresas de qualquer regime, e há questionamento jurídico com base no art. 14 da Lei Complementar nº 123/2006. Se a sua distribuição mensal passa de R$ 50.000,00, trate o assunto com o contador e o advogado antes de mudar a forma de retirada, não depois.
IRPFM é a sigla da tributação mínima da pessoa física: renda total acima de R$ 600.000,00 no ano entra numa alíquota que cresce até 10% a partir de R$ 1,2 milhão, e o que foi retido na fonte funciona como antecipação. Informe de rendimentos é o documento que a empresa entrega a sócios, funcionários e prestadores, hoje montado a partir dos eventos mensais do eSocial e da EFD-Reinf. Carnê-leão é o recolhimento mensal de quem recebe de pessoa física, como o profissional que atende particular. Malha fina é o cruzamento automático entre o que você declarou e o que terceiros informaram sobre você — e a causa mais banal de cair nela é esquecer uma fonte de renda pequena. Os documentos da declaração estão listados na página de imposto de renda.
Como fazer o contador falar a minha língua todo mês?
Pedindo três coisas por escrito, sempre as mesmas: a guia do mês com CNPJ, competência e valor visíveis; o comprovante de entrega das declarações do período; e um resumo em uma página com faturamento, imposto, folha e o que vence nos próximos 30 dias. Quem recebe esses três documentos todo mês para de depender de vocabulário, porque passa a ver o número na fonte.
Como conferir se a guia é da sua empresa
- O CNPJ impresso na guia é o da sua empresa, dígito por dígito
- A competência é o mês do faturamento, e não o mês do pagamento
- O valor é compatível com o faturamento que você informou para aquele mês
- A data de vencimento ainda não passou
- Depois de pagar, o comprovante do banco fica arquivado junto com a guia
Cada declaração deixa um recibo, e é ele que prova a entrega: o PGDAS-D gera extrato e recibo no próprio sistema, a DEFIS e a DASN-SIMEI geram recibo de transmissão, a ECD e a ECF geram recibo do SPED, e a DCTFWeb gera o recibo com o DARF. Sem o recibo, não há prova de entrega. Uma pasta por ano, com subpasta por mês, resolve — na nuvem ou no computador, desde que seja sua e não apenas do escritório.
A conversa de trinta minutos, uma vez por mês
Combine um horário fixo, por vídeo ou telefone, com quatro perguntas na mão: quanto faturei, quanto de imposto isso gerou e por quê; quanto custou a folha, incluindo o meu pró-labore; o que vence nos próximos 30 dias; e qual foi a margem ou o lucro do mês. Anote as siglas novas que aparecerem e peça o nome por extenso de cada uma na hora. Três termos novos por mês, ao longo de um ano, dão trinta e seis — mais do que o suficiente para acompanhar a sua própria empresa.
Quando a resposta vier em sigla, use as três perguntas da primeira seção: o que é por extenso, onde eu vejo o número, até quando. E prefira o registro escrito para prazo e valor. Pedido feito por áudio às 18h de uma sexta-feira desaparece; a mesma frase digitada fica no histórico e pode ser consultada em março do ano seguinte, quando a dúvida volta.
💡 Quer começar pelo diagnóstico? Faça o checklist abaixo, marque o que acontece na sua empresa e leve o resultado para a conversa — ou mande direto para o contador. Falar com um contador →
Diagnóstico: você entende o que a sua contabilidade entrega?
Marque os sinais que acontecem na sua empresa hoje. O resultado indica se falta tradução, se falta informação ou se falta documento — e o que levar para a próxima conversa com o contador.
Marque os itens acima para ver a leitura do resultado.
Importante: O resultado é um retrato da sua rotina de informação, não um diagnóstico fiscal, e não garante economia de imposto. Só a leitura dos seus documentos — guias, declarações, folha e balanço — permite concluir se há imposto pago a mais, se está tudo correto ou se existe passivo a resolver.
Quando o problema não é o vocabulário e sim o contador?
Vocabulário se resolve com explicação. O problema muda de natureza quando você pede um documento e ele não vem. Guia que chega depois do vencimento, declaração sem recibo de entrega, balanço que não fecha com o extrato, pergunta sem resposta por semanas e recusa em mostrar o que foi transmitido. Aí falta informação sobre obrigação que é sua, e a responsabilidade pela multa também.
| Sinal | O que pedir | O que fazer se não vier |
|---|---|---|
| Guia chega no dia do vencimento ou depois | Guias dos últimos 12 meses com as datas de emissão | Conferir no e-CAC se há débito em aberto e pedir explicação por escrito |
| Declaração entregue sem recibo | Recibo de transmissão de cada declaração do período | Consultar a situação fiscal no e-CAC e no portal do Simples Nacional |
| Multa de ofício ou intimação que você não conhecia | Cópia da intimação e do que foi respondido | Verificar o prazo da intimação antes de qualquer outra coisa |
| Nunca viu balanço nem DRE | Balanço e DRE do último exercício encerrado | Pedir prazo por escrito; sem contabilidade, a distribuição de lucro fica limitada |
| Pró-labore nunca foi definido | Folha do sócio dos últimos 12 meses | Calcular o impacto no Fator R e no INSS antes de acertar o valor |
| Pergunta técnica sem resposta há semanas | O nome do contador responsável técnico e o registro no CRC | Confirmar o registro no conselho e reavaliar o contrato |
Toda empresa tem um contador responsável técnico, pessoa física com registro ativo no Conselho Regional de Contabilidade. Esse registro é público e pode ser conferido em dois lugares. Na consulta cadastral nacional do Conselho Federal de Contabilidade você encontra o cadastro nacional de profissionais e de organizações contábeis, de qualquer estado. Na consulta cadastral do CRC-PI aparece o cadastro estadual — quem está registrado no Piauí —, com emissão de certidão de habilitação do profissional e da pessoa jurídica. Saber o nome de quem assina a sua contabilidade é informação básica, e, quando ninguém sabe responder quem é, isso já diz algo sobre a organização do serviço.
Se decidir trocar, a saída é documental e não precisa ser hostil. Peça os balanços e livros dos últimos exercícios, os arquivos digitais das escriturações, as cópias das declarações com os respectivos recibos e a relação de débitos em aberto. Revogue a procuração eletrônica no e-CAC, troque as senhas dos portais municipal e estadual e confirme com quem fica a obrigação do mês da virada — é nesse mês que a guia costuma se perder entre o escritório antigo e o novo. O seu certificado digital é seu: nunca deixe o arquivo e a senha em posse de terceiros depois do encerramento do contrato.
Antes de mudar, também vale checar se o escritório atual apenas não foi cobrado pelas informações. Muita relação melhora depois de uma conversa objetiva sobre o que será entregue e em qual data. Nós escrevemos sobre esse processo em trocar de contador, nas 5 perguntas antes de contratar um escritório em Teresina e em as principais funções de um escritório de contabilidade. Uma análise de documentos pode concluir que há imposto pago a mais, que está tudo correto ou que existe passivo a resolver — e as três conclusões são resultados legítimos.
Guarde guias, comprovantes, declarações e recibos por pelo menos cinco anos, em pasta sua. É o prazo em que o fisco costuma poder cobrar e revisar, e é também o que permite provar, anos depois, que a obrigação foi cumprida no dia certo.
Perguntas frequentes sobre glossário contábil para empresários
Rotina do mês: siglas, guias e documentos
01O que significa DAS na contabilidade?+
DAS é o Documento de Arrecadação do Simples Nacional, a guia única com código de barras. Ela reúne IRPJ, CSLL, PIS, Cofins, contribuição previdenciária patronal e, conforme a atividade, ICMS ou ISS. Um detalhe que costuma passar batido: o art. 44 da Resolução CGSN nº 140/2018 proíbe emitir DAS de valor total inferior a R$ 10,00 — a diferença é somada às competências seguintes até chegar a esse piso.
02O que é PGDAS-D e quem transmite?+
É o Programa Gerador do Documento de Arrecadação do Simples Nacional - Declaratório, dentro do Portal do Simples Nacional. Quem transmite costuma ser o escritório, com procuração eletrônica ou certificado digital, mas a responsabilidade pela informação é da empresa. Peça sempre o extrato: nele aparecem a receita declarada, o anexo, a alíquota efetiva e o RBT12 usado no cálculo. Retificação de competência já transmitida é feita no mesmo sistema.
03Qual é a diferença entre PGDAS-D e DEFIS?+
O PGDAS-D é mensal e calcula o imposto de cada competência; a DEFIS é anual e não gera imposto. Ela informa receita do ano fechado, sócios e participação de cada um, lucro distribuído, número de empregados e saldo em caixa no início e no fim do período. Empresa inativa o ano inteiro também entrega, marcando a inatividade. É na DEFIS que a Receita Federal enxerga quanto de lucro foi distribuído a cada sócio.
04O que é competência em uma guia de imposto?+
Competência é o mês a que o imposto se refere, não o mês em que você paga. Ela vem impressa na guia e no extrato da declaração, no formato MM/AAAA, ao lado do CNPJ. Confundir os dois cria erro de conferência: você compara o valor com o faturamento do mês errado. Na hora de parcelar ou de consultar débito, é por competência que o sistema organiza a lista, uma linha para cada mês.
05Até que dia eu pago o DAS do Simples Nacional?+
Até o dia 20 do mês seguinte ao da competência, prazo do art. 40 da Resolução CGSN nº 140/2018; a transmissão do PGDAS-D tem o mesmo dia, pelo art. 38. Sem expediente bancário no dia 20, o pagamento vai para o dia útil imediatamente posterior. Em atraso, incidem multa de mora de 0,33% ao dia, limitada a 20%, e juros pela Selic, que o próprio sistema calcula ao reemitir a guia.
06O que acontece se eu pagar a guia e não transmitir a declaração?+
O pagamento fica registrado e a obrigação de declarar continua aberta. A falta do PGDAS-D gera multa própria, de no mínimo R$ 50,00 por mês-calendário, mesmo com o imposto pago, e a pendência aparece na consulta de situação fiscal, travando certidão negativa. A situação inversa também acontece: declarar e não pagar. Aí a dívida já está confessada e segue para cobrança sem precisar de fiscalização.
07O que é DASN-SIMEI e quando eu entrego?+
É a declaração anual do MEI, entregue até 31 de maio do ano seguinte pelo Portal do Empreendedor, com a receita bruta do ano anterior separada entre comércio ou indústria e serviços, e a informação de empregado. Na baixa do MEI existe a declaração de situação especial, com prazo próprio contado do mês do evento. O atraso gera multa mínima de R$ 50,00, reduzida pela metade quando paga antes de qualquer procedimento de ofício.
08Quanto o MEI paga de DAS por mês em 2026?+
O DAS do MEI é fixo: 5% do salário mínimo de R$ 1.621,00, fixado pelo Decreto nº 12.797/2025, mais R$ 1,00 de ICMS (comércio e indústria) ou R$ 5,00 de ISS (serviços). Dá R$ 82,05, R$ 86,05 ou R$ 87,05 para quem exerce as duas atividades. A Portaria Interministerial MPS/MF nº 13/2026 adota o mesmo mínimo como piso dos benefícios. O vencimento é dia 20, com ou sem faturamento no mês.
09O que é retenção na fonte na nota fiscal?+
É quando quem contrata desconta o imposto do valor da nota e recolhe em nome próprio. No ISS retido em Teresina, você informa o valor no PGDAS-D, no campo de ISS retido, e ele sai do que seria pago dentro do DAS. Já a retenção previdenciária de 11% sobre cessão de mão de obra alcança apenas quem é tributado pelo Anexo IV e é aproveitada na DCTFWeb, não no PGDAS-D. Guarde a nota com o valor destacado.
10Quais documentos eu devo pedir ao contador todo mês?+
Três: a guia com CNPJ, competência e valor visíveis; o comprovante de entrega de cada declaração do período; e um resumo de uma página com faturamento, imposto, folha e vencimentos dos próximos trinta dias. Peça também o extrato do PGDAS-D, que mostra a receita informada em seu nome. Guarde tudo em pasta sua, por ano e por mês — o acesso ao sistema do escritório você perde no dia em que trocar de contador.
11Como sei que a guia que recebi é realmente da minha empresa?+
Confira CNPJ dígito por dígito, competência, valor e vencimento antes de pagar. O código de barras carrega o CNPJ e o período de apuração, então o pagamento feito na guia de outra empresa não se resolve por telefone: exige pedido de restituição ou compensação, com processo próprio na Receita Federal. Depois de pagar, arquive o comprovante bancário junto da guia e do extrato daquela competência.
12Onde eu consulto se minha empresa tem débito em aberto?+
No e-CAC da Receita Federal, em consulta de pendências e situação fiscal, com certificado digital ou conta gov.br; no Portal do Simples Nacional, em consulta de débitos; no portal da SEMF para ISS, TLFF e IPTU de Teresina; e no portal da SEFAZ-PI para ICMS. O que já foi inscrito em Dívida Ativa da União aparece no Regularize, da PGFN, que é outro sistema. Consulte pelo menos uma vez por semestre.
Regime, anexos e Fator R
13O que é regime tributário, em palavras simples?+
É o conjunto de regras que define quais tributos a empresa paga, sobre qual base e com qual alíquota: Simples Nacional, Lucro Presumido ou Lucro Real. A opção pelo Simples é feita até o último dia útil de janeiro e vale para o ano inteiro; empresa nova tem 30 dias contados da última inscrição estadual ou municipal, limitados a 60 dias do CNPJ. CNAE, faturamento e composição societária podem impedir a escolha.
14Qual é o limite do Simples Nacional em 2026?+
R$ 4.800.000,00 de receita bruta em doze meses (art. 3º da Lei Complementar nº 123/2006). Até R$ 360.000,00 a empresa é microempresa; acima disso, empresa de pequeno porte. Há ainda o sublimite de R$ 3.600.000,00 para ICMS e ISS, confirmado para 2026 pela Portaria CGSN nº 54/2025 em todos os estados e no Distrito Federal. Quem exporta conta um limite adicional de R$ 4.800.000,00 só para a receita de exportação.
15Qual é o limite do MEI em 2026?+
R$ 81.000,00 por ano, sem alteração desde 2019, e proporcional aos meses de atividade no ano de abertura — R$ 6.750,00 por mês, contados do mês do registro. Passando disso, o MEI comunica o desenquadramento no Portal do Simples Nacional. Valores como R$ 130 mil ou R$ 144 mil vêm de projetos de lei complementar ainda não aprovados e não valem para o seu faturamento em 2026.
16O que é o sublimite de R$ 3,6 milhões?+
É o teto para ICMS e ISS continuarem dentro do DAS. Ultrapassado, a empresa segue no Simples Nacional para os tributos federais e passa a recolher esses dois direto ao estado e ao município, com as obrigações acessórias de cada um: em Teresina, apuração e guia própria de ISS; no Piauí, a EFD ICMS/IPI. O efeito começa no mês seguinte quando o excesso passa de 20%, e no ano seguinte quando fica abaixo disso.
17O que é RBT12?+
É a receita bruta acumulada dos doze meses anteriores ao período de apuração, com essa sigla no extrato do PGDAS-D. Ela define a faixa e a alíquota, e não o faturamento do mês. Em empresa nova, os primeiros doze meses usam regra de proporcionalização. A partir de 1º de janeiro de 2027, o art. 517 da Lei Complementar nº 214/2025 muda a janela para os doze meses antecedentes ao mês anterior ao da apuração.
18Por que a alíquota da tabela do Simples é diferente da que sai na guia?+
Porque a tabela traz alíquota nominal e parcela a deduzir, e o que vale é a fórmula do art. 18, § 1º-A, incisos I a III, da Lei Complementar nº 123/2006: (RBT12 × Aliq – PD) / RBT12. O resultado, chamado de alíquota efetiva, é sempre menor que o número cheio. Ela ainda é repartida por tributo pelo § 1º-B, que limita a 5% o percentual efetivo destinado ao ISS dentro do DAS.
19O que é Fator R e como se calcula?+
É a folha dos últimos doze meses dividida pela receita bruta do mesmo período, contando salários, pró-labore, FGTS e contribuição previdenciária. A partir de 28%, as atividades dos §§ 5º-J e 5º-M do art. 18 da Lei Complementar nº 123/2006 são tributadas pelo Anexo III; abaixo disso, pelo Anexo V. O cálculo é refeito mês a mês, e o 13º salário pago em dezembro pesa na folha dos doze meses seguintes.
20Qual é a diferença entre Anexo III e Anexo V?+
São duas tabelas de serviços do Simples Nacional. O Anexo III começa em 6% na primeira faixa e o Anexo V, em 15,5%. A vantagem se inverte na sexta faixa, em que a alíquota nominal do Anexo III é de 33% contra 30,5% do Anexo V. Nas atividades sujeitas ao Fator R, é a folha que decide em qual deles a empresa cai naquele mês — clínicas, engenharia, publicidade, advocacia, contabilidade e tecnologia vivem nessa fronteira.
21O que acontece se eu passar do limite do Simples Nacional?+
Excesso de até 20%, ou seja, até R$ 5.760.000,00, exclui a empresa a partir de 1º de janeiro do ano seguinte. Acima de 20%, a exclusão vale já no mês seguinte ao do excesso. Nos dois casos a comunicação é obrigatória no Portal do Simples Nacional, até o último dia útil do mês seguinte ao da ultrapassagem, e a falta dela tem multa própria. Acompanhar o RBT12 durante o ano evita a descoberta em dezembro.
22O que é Lucro Presumido?+
É o regime em que a lei presume uma margem de lucro sobre o faturamento — 8% no comércio e 32% na maioria dos serviços — e cobra IRPJ e CSLL sobre essa margem. PIS, Cofins, ISS e ICMS são apurados à parte, o que multiplica guias e declarações. A apuração é trimestral, com adicional de IRPJ de 10% sobre o que passar de R$ 60.000,00 no trimestre, e a opção se firma com o pagamento da primeira quota do ano.
Pró-labore, folha e INSS
23O que é pró-labore e por que ele existe?+
É a remuneração mensal do sócio pelo trabalho que ele presta à empresa. O sócio administrador é segurado obrigatório como contribuinte individual, pelo art. 12, V, "f", da Lei nº 8.212/1991, e é sobre o pró-labore que incide a contribuição dele. Não há 13º, férias nem FGTS sobre pró-labore, e o valor pode ser alterado a qualquer mês, bastando o registro na folha e o evento correspondente no eSocial.
24Qual é a diferença entre pró-labore e distribuição de lucros?+
Pró-labore é pagamento pelo trabalho: entra na folha, sofre INSS e IRPF na tabela mensal. Distribuição de lucros é devolução de resultado ao dono do capital, sem INSS e sem FGTS, e depende de lucro apurado. Os dois convivem no mesmo mês, com documentos diferentes: folha e recibo de pró-labore de um lado; ata ou recibo de distribuição, com base em relatório contábil, do outro. A distribuição não entra na folha do Fator R.
25Quanto de INSS o sócio paga sobre o pró-labore em 2026?+
11% sobre o valor do pró-labore, limitado ao teto de R$ 8.475,55 da Portaria Interministerial MPS/MF nº 13/2026. Nos Anexos I, II, III e V do Simples Nacional a contribuição patronal já está no DAS; no Anexo IV ela fica de fora e é recolhida à parte. O valor sai pela DCTFWeb, em DARF com vencimento no dia 20 do mês seguinte, e o atraso interrompe a contagem de carência do sócio no INSS.
26Qual é o teto do INSS em 2026?+
R$ 8.475,55, fixado pela Portaria Interministerial MPS/MF nº 13/2026 com efeitos desde 1º de janeiro; o piso é o salário mínimo de R$ 1.621,00, do Decreto nº 12.797/2025. Para o empregado, o desconto é progressivo por faixa, de 7,5% a 14%, o que deixa a alíquota média bem abaixo de 14%. Não é possível contribuir acima do teto, e contribuir no teto não garante benefício igual ao teto.
27Posso pagar pró-labore abaixo do salário mínimo?+
A base de contribuição do contribuinte individual não pode ser inferior ao salário mínimo, R$ 1.621,00 em 2026, então o pró-labore parte desse piso. Fixar sempre o mínimo tem dois efeitos: a aposentadoria do sócio fica no piso e a folha do Fator R fica pequena. Quem recebe pró-labore de mais de uma empresa soma os valores para respeitar o teto e informa os múltiplos vínculos no eSocial, para não pagar INSS a mais.
28O que é eSocial e o que a empresa envia por ele?+
É o sistema em que a empresa registra admissão, alteração salarial, férias, afastamento, desligamento e a folha de cada mês, alimentando as informações trabalhistas, previdenciárias e de imposto de renda retido. A admissão vai antes do início do trabalho e o desligamento tem prazo de dez dias. O eSocial também recebe o evento S-2501, que consolida rendimentos e retenções por trabalhador e substituiu parte da antiga DIRF.
29O que é DCTFWeb?+
É a declaração que consolida o que veio do eSocial e da EFD-Reinf, confessa os débitos e gera o DARF da contribuição previdenciária, com vencimento no dia 20 do mês seguinte. Sem fechar a folha não há DCTFWeb, e sem DCTFWeb não existe guia para pagar. O FGTS não entra nela: desde 2024 é recolhido em guia separada, pelo FGTS Digital, o que dobrou o número de documentos da folha.
30O que é EFD-Reinf?+
É a escrituração das retenções e de outras informações fiscais: retenção previdenciária sobre notas de serviço, pagamentos a autônomos, aluguéis pagos a pessoa física e retenções de IR, PIS, Cofins e CSLL. Os eventos da série R-4000 substituíram parte da DIRF. O fechamento mensal vai até o dia 15 do mês seguinte, e a empresa sem fato a declarar envia o evento sem movimento — silêncio não é dispensa.
31A DIRF ainda existe?+
Não para fatos ocorridos a partir de 1º de janeiro de 2025. A Instrução Normativa RFB nº 2.181/2024 a substituiu pelos eventos da série R-4000 da EFD-Reinf e pelos eventos S-1210 e S-2501 do eSocial. A última DIRF foi a do ano-calendário de 2024, entregue em fevereiro de 2025. Para conferir o que foi informado sobre um beneficiário, hoje se usa o demonstrativo consolidado disponível no e-CAC.
32O que é FGTS e quanto é o depósito?+
São 8% da remuneração de cada empregado, depositados todo mês em conta vinculada do trabalhador, conforme a Lei nº 8.036/1990; no contrato de aprendizagem, o percentual é de 2%. Na demissão sem justa causa há multa de 40% sobre o saldo. Desde 2024 o recolhimento é feito pelo FGTS Digital, com guia própria. Não incide sobre pró-labore nem sobre distribuição de lucros, mas o valor entra na folha do Fator R.
Balanço, lucro, IRPF e dividendos
33O que é balanço patrimonial?+
É o relatório que mostra, numa data, o ativo — caixa, banco, estoque, clientes a receber, máquinas — e o passivo — fornecedores, impostos, empréstimos, salários —, com o patrimônio líquido como diferença entre os dois. Ele é assinado pelo contador e pelo administrador. Banco, licitação e entrada de sócio costumam pedir os dois últimos exercícios, não só o ano corrente, justamente para comparar a evolução do patrimônio líquido.
34O que é DRE?+
É a Demonstração do Resultado do Exercício: receita, menos custos, menos despesas, igual a lucro ou prejuízo do período. O balanço é a foto de uma data; a DRE cobre um intervalo. Ela pode ser emitida mensalmente, ainda que a versão oficial seja anual, e é dela que saem margem bruta, margem líquida e ponto de equilíbrio. Peça a DRE antes de reajustar preço, e não depois de o cliente reclamar.
35O que é regime de competência e regime de caixa?+
No regime de competência, receita e despesa entram no mês do fato; no regime de caixa, no mês em que o dinheiro se move. A contabilidade trabalha por competência, por exigência da legislação societária e das normas do CFC. O Simples Nacional admite apurar a receita pelo regime de caixa, mediante opção formal no PGDAS-D, irretratável para todo o ano-calendário — e ela não muda a escrituração contábil, só a apuração.
36Por que tenho lucro no relatório e não tenho dinheiro na conta?+
Venda parcelada, estoque comprado à vista e empréstimo explicam a maior parte dos casos. Há dois efeitos menos lembrados: a depreciação, que é despesa sem saída de caixa, e a retirada de lucro do sócio, que sai do caixa e não aparece na DRE, porque é distribuição de resultado e não despesa. Comparar a DRE e o fluxo de caixa do mesmo período, lado a lado, mostra onde está a diferença.
37Quanto de lucro eu posso distribuir?+
Sem escrituração contábil, a optante do Simples distribui isento o valor apurado pela regra presumida do art. 14 da Lei Complementar nº 123/2006: percentual do Lucro Presumido sobre a receita, menos o imposto pago no período. Com escrituração regular, o limite é o lucro do balanço. O excedente vira rendimento tributável do sócio na declaração. Desde 2026 há ainda retenção de 10% sobre o que passar de R$ 50.000,00 por mês.
38O que é ECD e qual é o prazo?+
ECD é a Escrituração Contábil Digital, o envio dos livros contábeis ao SPED. O prazo é o último dia útil de junho do ano seguinte, pela redação que a IN RFB nº 2.142/2023 deu ao art. 5º da IN RFB nº 2.003/2021. Em extinção, fusão, cisão ou incorporação ocorridas de janeiro a maio, a entrega também vai até o último dia útil de junho; de junho a dezembro, até o último dia útil do mês seguinte ao evento.
39O que é ECF e qual é o prazo?+
ECF é a Escrituração Contábil Fiscal, que liga a contabilidade ao IRPJ e à CSLL, com prazo até o último dia útil de julho do ano seguinte, pela IN RFB nº 2.004/2021. Ela importa dados da ECD, então ECD atrasada trava a ECF, e as multas correm em separado. Para quem apura pelo Lucro Real, a multa por atraso chega a 0,25% do lucro líquido por mês-calendário, limitada a 10%.
40Empresa do Simples Nacional precisa de contabilidade completa?+
A obrigação mínima é livro-caixa e DEFIS, e em regra a optante está dispensada de ECD e ECF. Muitas mantêm contabilidade completa para distribuir lucro acima do limite presumido, apresentar balanço em banco e licitação e conhecer a margem antes de reajustar preço. Fazer contabilidade não altera a base de cálculo do DAS. No Código Civil, a dispensa de escrituração alcança só o pequeno empresário, condição do MEI.
41Quem ganha até R$ 5.000,00 por mês paga imposto de renda em 2026?+
Não. A Lei nº 15.270/2025 criou um redutor que zera o imposto até R$ 5.000,00 de rendimento tributável mensal e diminui gradualmente até R$ 7.350,00. A tabela progressiva continua valendo, com a primeira faixa isenta até R$ 2.428,80 pela Lei nº 15.191/2025, e o redutor é aplicado depois do cálculo. A conta soma todos os rendimentos tributáveis do mês: pró-labore, salário, aluguel e pró-labore de outra empresa.
42Dividendo passou a ser tributado em 2026?+
Em parte. A Lei nº 15.270/2025 criou retenção de 10% sobre lucros e dividendos pagos por uma mesma empresa a uma mesma pessoa física residente no Brasil, na parcela que exceder R$ 50.000,00 no mês, sem dedução na base. Havendo mais de um pagamento no mês, o cálculo é refeito sobre o total. Lucros aprovados até 31/12/2025, com base em resultados até aquele ano, seguem a regra anterior se pagos até 2028.
43O que é informe de rendimentos e quem entrega?+
É o documento em que a empresa declara quanto pagou a uma pessoa durante o ano e quanto reteve de imposto. Ele vai para sócios, funcionários e prestadores de serviço e serve de base para a declaração de cada um. Com o fim da DIRF, os valores vêm dos eventos mensais do eSocial e da EFD-Reinf, e a Receita Federal disponibiliza um demonstrativo consolidado no e-CAC. Erro se corrige no evento de origem, não no informe.
44O que é malha fina?+
É o cruzamento entre o que você declarou e o que fontes pagadoras, bancos, cartórios, planos de saúde e corretoras informaram sobre você. Divergindo, a declaração fica retida e a restituição não sai. O motivo aparece no extrato do processamento, dentro do e-CAC, e dá para retificar enquanto não houver intimação. Dono de empresa cai nela por esquecer um mês de pró-labore ou a distribuição de lucros do próprio negócio.
Teresina, Piauí e reforma tributária
45O que é inscrição municipal e para que ela serve?+
É o cadastro da empresa na Prefeitura de Teresina, exigido pelo Código Tributário do Município, a Lei Complementar nº 4.974/2016. Sem ela não se emite NFS-e nem se recolhe ISS próprio, e o alvará depende desse cadastro. Ela é solicitada junto com o registro pelo Piauí Digital, integrado à Redesim, e é diferente da inscrição estadual da SEFAZ-PI. Prestador de serviço costuma precisar só da municipal; comércio e indústria, das duas.
46Quanto é o ISS em Teresina?+
A alíquota varia conforme o serviço e está no Anexo VIII do Código Tributário do Município. Nenhum município pode fixar alíquota abaixo de 2% nem acima de 5%, por força da Lei Complementar nº 116/2003. A optante do Simples Nacional abaixo do sublimite paga o ISS dentro do DAS, com percentual efetivo limitado a 5%. O CTMT compilado está em legis.teresina.pi.gov.br, atualizado até a LC nº 6.166/2024.
47O que é TLFF?+
É a Taxa de Licença para Localização e Funcionamento, cobrada pela Prefeitura de Teresina e ligada ao alvará. O valor segue critérios da legislação municipal, como atividade e área, e o lançamento pode chegar por notificação eletrônica no domicílio tributário eletrônico do contribuinte. É cobrança anual e distinta da licença sanitária e da vistoria do Corpo de Bombeiros, que têm taxas próprias e órgãos próprios.
48O que é COSISP na conta de energia?+
A COSISP é tributo municipal cobrado junto com a fatura de energia, destinado ao custeio, à expansão e à melhoria da iluminação pública e dos sistemas de monitoramento de logradouros, previsto no Código Tributário do Município de Teresina e alterado pela Lei Complementar nº 6.313/2025. Por vir na fatura da concessionária, ela costuma ser confundida com tarifa; na contabilidade, entra como tributo dentro do custo fixo do ponto comercial.
49O que é antecipação parcial do ICMS no Piauí?+
É a cobrança do ICMS na entrada de mercadoria comprada em outro estado, calculada, em linhas gerais, pela diferença entre a alíquota interna e a interestadual. O efeito é de caixa: o imposto sai antes de a mercadoria ser vendida. Para o optante do Simples, o valor recolhido não gera crédito nem reduz o DAS. As regras e os pisos de dispensa estão no Decreto nº 21.866/2023 e mudam com frequência — confira na data da compra.
50O que é substituição tributária?+
É o regime em que o ICMS de toda a cadeia é recolhido antes, em regra pelo fabricante ou importador, sobre base de cálculo presumida pela MVA. Quando a mercadoria chega à sua loja, a revenda não gera novo ICMS. Na declaração do Simples Nacional essa receita é segregada como mercadoria com substituição tributária, e o PGDAS-D retira o percentual de ICMS daquela parcela. Bebida, autopeça, medicamento e material de construção lideram a lista.
51O que são CBS e IBS?+
CBS é a Contribuição sobre Bens e Serviços, federal, no lugar de PIS e Cofins. IBS é o Imposto sobre Bens e Serviços, de estados e municípios, no lugar de ICMS e ISS, com arrecadação gerida pelo Comitê Gestor. Os dois foram instituídos pela Lei Complementar nº 214/2025 e funcionam com crédito amplo. A transição é longa: o IBS só chega às alíquotas cheias em 2033, com ICMS e ISS reduzidos gradualmente a partir de 2029.
52As alíquotas de CBS e IBS de 2026 vão aumentar o meu imposto?+
Em 2026, não. As alíquotas-teste de 0,9% e 0,1% alcançam apenas quem apura fora do Simples Nacional: o art. 348, III, "c", da Lei Complementar nº 214/2025 afasta a aplicação ao optante, que em regra não destaca IBS e CBS neste ano, salvo nas operações de devolução. Para quem está no regime normal, o art. 348 dispensa o recolhimento de quem cumprir as obrigações acessórias e manda compensar o valor com PIS e Cofins.
53O que é split payment?+
É o pagamento dividido: na liquidação financeira da operação, a parcela do tributo vai direto para o fisco e só o restante entra na conta da empresa. O mecanismo está no desenho da Lei Complementar nº 214/2025 e depende de integração com bancos e instituições de pagamento, com implantação prevista ao longo da transição do IBS e da CBS. Quem usa o prazo do imposto como capital de giro perde esse fôlego.
Conversa com o contador e troca de escritório
54Como confirmo se o meu contador tem registro no CRC?+
Toda empresa tem um contador responsável técnico, pessoa física com registro ativo no Conselho Regional de Contabilidade. A consulta cadastral nacional do Conselho Federal de Contabilidade traz o cadastro nacional de profissionais e de organizações contábeis; a consulta do CRC-PI traz o cadastro estadual e emite certidão de habilitação do profissional e da pessoa jurídica. Peça nome completo e número do registro e guarde a informação junto do contrato.
55O que eu peço ao contador antigo quando troco de escritório?+
Balanços e livros dos últimos exercícios, arquivos digitais das escriturações, cópias das declarações com os recibos de transmissão e a relação de débitos em aberto. Revogue a procuração eletrônica no e-CAC, troque as senhas dos portais municipal e estadual e defina por escrito quem entrega as obrigações do mês da virada. O certificado digital é da empresa: arquivo e senha não ficam com terceiros depois do fim do contrato.
56Trocar de contador no meio do ano dá problema?+
Não há impedimento legal. O cuidado é documental: defina uma data de corte, liste quais competências ficam com cada escritório e obtenha arquivos e recibos antes de encerrar o contrato. DEFIS, ECD e ECF precisam de dados do ano inteiro, então o escritório novo depende do que o anterior entregar. O contrato de prestação de serviços contábeis costuma prever aviso prévio de 30 dias — confira antes de marcar a saída.
Fontes oficiais consultadas
13 fontes primárias, conferidas em setembro de 2026 e separadas por esfera de governo. Os links abrem em nova aba.
Leis e normas nacionais
- 01Lei Complementar nº 123/2006 — arts. 3º e 18 (limites, anexos e Fator R)Presidência da República · planalto.gov.br
- 02Lei Complementar nº 214/2025 — arts. 343, 346 e 348 (alíquotas-teste de IBS e CBS em 2026)Presidência da República · planalto.gov.br
- 03Lei nº 15.270/2025 — redução do IRPF até R$ 7.350,00 e tributação de dividendosPresidência da República · planalto.gov.br
- 04Resolução CGSN nº 140/2018 — arts. 38, 72 e 109 (PGDAS-D, DEFIS e DASN-SIMEI)Comitê Gestor do Simples Nacional · normas.receita.fazenda.gov.br
- 05Instrução Normativa RFB nº 2.181/2024 — substituição da DIRF pelo eSocial e pela EFD-ReinfReceita Federal · normas.receita.fazenda.gov.br
Receita Federal e outros órgãos federais
- 06Manual do PGDAS-D e da DEFIS — campos da declaração e cálculo da alíquota efetivaReceita Federal · receita.fazenda.gov.br
- 07Instrução Normativa RFB nº 2.003/2021 — Escrituração Contábil Digital (ECD)Receita Federal · sped.rfb.gov.br
- 08Instrução Normativa RFB nº 2.004/2021 — Escrituração Contábil Fiscal (ECF)Receita Federal · sped.rfb.gov.br
- 09Postergação dos prazos da ECD e da ECF — último dia útil de junho e de julhoReceita Federal · sped.rfb.gov.br
- 10Portaria Interministerial MPS/MF nº 13/2026 — salário mínimo de R$ 1.621,00 e teto de R$ 8.475,55Ministério da Previdência Social · gov.br
Estado do Piauí
- 11Portal da Legislação — RICMS/PI (Decreto nº 21.866/2023), substituição tributária e antecipação parcialSEFAZ-PI · portaldalegislacao.sefaz.pi.gov.br
Município de Teresina
- 12Código Tributário do Município de Teresina (LC nº 4.974/2016), compiladoSEMF Teresina · semf.pmt.pi.gov.br
- 13ISSQN em Teresina — incidência, retenção na fonte e recolhimentoSEMF Teresina · semf.pmt.pi.gov.br

Rogério Batista Osterno
Contador · CRC-PI 010656-O · RBO Contabilidade — Teresina/PI
Rogério Batista Osterno é contador responsável técnico da RBO Contabilidade, em Teresina-PI, com registro CRC-PI 010656 - O e 12 anos de profissão. Atende micro e pequenas empresas do Piauí no Simples Nacional, no Lucro Presumido e no MEI, e atua diretamente no atendimento — quem tem dúvida sobre uma sigla fala com ele, não com intermediário. Escreve neste blog explicando obrigação, prazo e base legal em linguagem que o dono do negócio consegue conferir sozinho.
